
СХЕМА 4: КАРУСЕЛНА ИЗМАМА: вариация на ,,липсващ търговец"
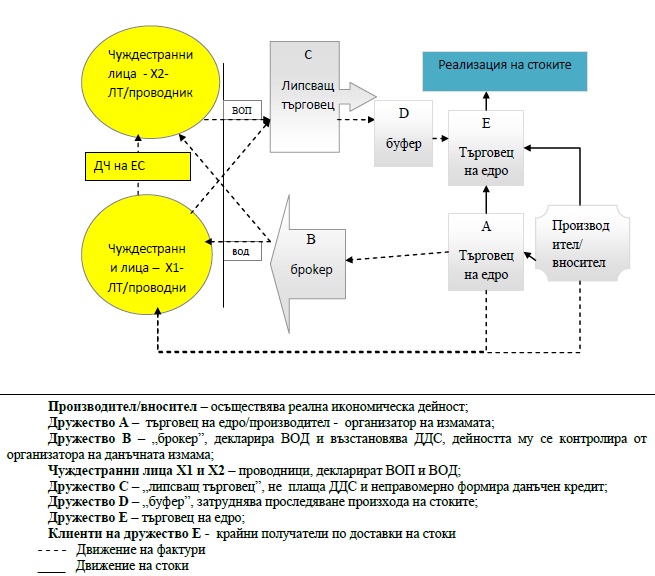
Схема на вид вътреобщностна данъчна измама при целено привидно деклариране на вътреобщностни доставки и вътреобщностни придобиване, която се основава на ползване на незаконно данъчно предимство чрез прилагане на нулева ставка на ДДС. Типично дружествата производители се отличават с добра репутация и стопанска надеждност и разполагат с големи производствени мощности и реализират продукция в големи обеми. Те поддържат трайни търговски взаимоотношения с константен брой преки доставчици и клиенти и осъществява реални сделки по покупко-продажба в рамките на дългосрочни договори за доставки. Те декларират големи обороти и значителен размер ДДС за внасяне като резултат за периода и декларират предимно доставки в страната, но също и извършени ВОД. Типично дружество А и Е са регистрирани по ДДС търговжи на едро, организатори на данъчната измама. Те извършват реална икономическа дейност и са изряден данъкоплатец. Поддържа трайни търговски взаимоотношения с преки доставчици, производители, изпълнители по дългосрочни договори, и декларират големи обороти. Те декларират ВОД и ефективно възстановяват ДДС. В схемата извършват привидни доставки на стоки към други търговци – „буфери” или други „брокери”, които декларират ВОД към търговци от ЕС и ДДС за възстановяване като резултат за данъчен период. Типично дружеството B е търговец на едро с характеристики на „брокер”. То декларира голям стокооборот. В схемата декларира привидни ВОД на стоки и ДДС за възстановяване като резултат за данъчен период. Облагите, които създава като участник в схемата на данъчна измама, се ползват от дружеството, организатор на измамата. Чуждестранните лица се отличават с характеристики на „проводници”, когато декларират ВОП, последвани от ВОД към същата или друга държава членка. Това са „подставени лица” от организатора на данъчната измама и често собственици на капитала се явяват български лица. Чрез тях се осъществяват големи по обем доставки на стоки, но сключените договори за доставки между българското и чуждестранното дружество само фрагментарно описват кои са страните по договора, техните задължения и срока за изпълнение. Не се откриват от данъчните органи на държавата-членка и имат характеристики на „липсващ търговец”.