
СХЕМА 3: КАРУСЕЛНА ИЗМАМА: липсващ търговец
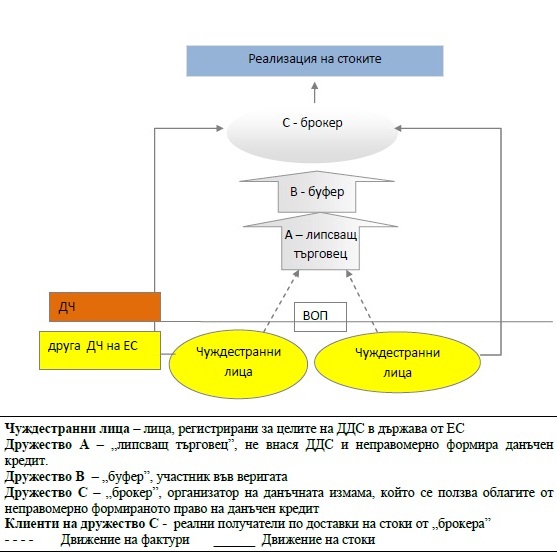
Схема на вид вътреобщностна данъчна измама при целено избягване на плащане на ДДС при вътреобщностни доставки. Типично за дружеството ,,липсващ търговец“ е, че то е „подставено” лице, регистрирано по ДДС, което декларира привидни доставки като получател по доставки на стоки без данъчен кредит от нерегистрирани лица или получател по ВОП; декларира привидни доставки с начислен ДДС и изкуствено формира данъчен кредит; прикрива сделки, реално осъществени между нерегистрираните лица – производители и големи преработвателни дружества или търговци на едро, които се явяват техни преки доставчици; не плаща декларирания ДДС за внасяне като резултат за периода или внася ДДС, но много нисък размер спрямо декларираните обороти, посредством приспадане на данъчен кредит по фактури за доставки на стоки или услуги, които не са действително доставени или извършени. След натрупване на задължения към бюджета това дружество бива замествано в схемата на данъчна измама с ново дружество. Дружеството ,,буфер“ не е реален ползвател на предимствата от реализираната данъчна измама, за разлика от дружествата ,,брокери“. Възможно е един „буфер” да работи с няколко „брокера” едновременно. ,,Буферът“ декларира големи обороти, но малък ДДС за внасяне за периода, или в повечето от данъчните периоди е в процедури по приспадане на декларирания данък. Той прекъсва връзката между „брокера“ и „липсващия търговец”. Дружеството ,,брокер“ е организатор на данъчната измама и се ползва от неправомерно формираното право на приспадане на данъчен кредит. Това е фактически получател на стоки по прикрити сделки, когато в схемата на данъчна измама не участва „буфер”. Той осъществява реални доставки към български и чуждестранни клиенти, отличава се с добра репутация и стопанска надеждност. Типично за неговите клиенти е, че това са търговски вериги, чуждестранни лица и др., които не участват в измамата.