
СХЕМА 5: КАРУСЕЛНА ИЗМАМА: вариация на ,,липсващ търговец"
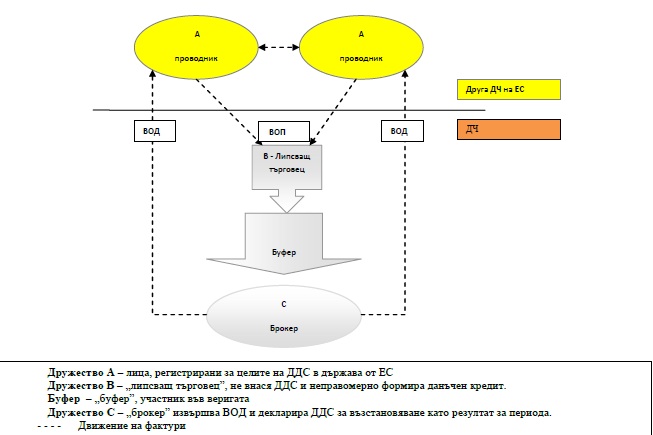
Това е вариация на схемата „липсващ търговец“, развита чрез повтарящи се кръгове от трансгранични доставки, при която засичането и противопоставянето на измамата е по-трудно и забавено, а източеното ДДС от „липсващия търговец“ е по-голямо. Каруселната измама е организирана на територията на поне две държави-членки на ЕС, участниците в която привидно извършват стопанска дейност и декларират серия от сделки със стоки, в това число ВОП и ВОД, при които отсъства икономическа логика и полезност. Типично, дружество В („липсващ търговец”) е новорегистрирано по ДДС или „спящо” дружество, което рязко увеличава обема на доставките си. Непосредствено след регистрацията си то декларира ВОП в значителни размери от дружества, регистрирани за целите на ДДС в съседни държави-членки, чийто собственици е възможно да са български физически лица. То не плаща декларирания ДДС за внасяне като резултат за периода или внася ДДС, но много нисък размер спрямо декларираните обороти, посредством приспадане на данъчен кредит по фактури за доставки на стоки или услуги, които не са действително доставени или извършени. След натрупване на задължения към бюджета и идентифицирането му като „липсващ търговец” от данъчната администрация, бива замествано с ново дружество. Типично за дружество „буфер” е, че декларира осъществени покупки и продажби на територията на страната, които са близки по стойности и обеми, и липсва видима икономическа изгода от дейността на дружеството. Дружеството декларира големи обороти и малък размер на ДДС за внасяне или в повечето данъчни периоди приспада ДДС. В отчетните регистри за предмета на доставките се посочват „стоки” или „услуги”, което затруднява проследяването на стоковия поток. В схемата този търговец прекъсва връзката между „брокера” и „липсващия търговец”, затруднява проследяването на произхода на стоките и осигурява правдоподобен данъчен кредит за „брокера”. В схемата може да бъдат включени няколко „буфера”. Типично непосредствено след регистрацията си дружеството С („брокер”) декларира ВОД в значителни размери и декларира ДДС за възстановяване като резултат за периода. Възможно е да извършва реална дейност извън схемата, но без голяма обществена и икономическа значимост. Често тази дейност служи като прикритие и има второстепенно значение. В отчетните регистри за предмета на доставките се посочват „стоки” или „услуги”, което затруднява проследяването на стоковия поток. Типично дружеството А („проводник”) е регистрирано на територията на друга държава-членка и декларира ВОП, последвани от ВОД към друга съседна държава-членка. То изпълнява задълженията си по подаване на декларации и плащане на ДДС, и същевременно на територията на държавата членка, в която е са регистрирано, не настъпват загуби в резултат на дейността му. По тази причина то остават извън полезрението на администрацията.